Ejer du et ApS personligt, og overvejer du at etablere et holdingselskab? Det kan i mange tilfælde gennemføres ved en skattefri aktieombytning, så du undgår at betale skat af værdistigningen på dine anparter, når holdingselskabet etableres.
Men skattefriheden er betinget af, at en række regler overholdes – herunder en vigtig 3-års-betingelse. Og selvom aktieombytningen er skattefri, betyder det ikke, at den personlige skat forsvinder.
I denne artikel forklarer vi, hvordan en skattefri aktieombytning fungerer, og hvad du som virksomhedsejer eller bogholder skal være opmærksom på.
1. Hvad sker der ved en skattefri aktieombytning?
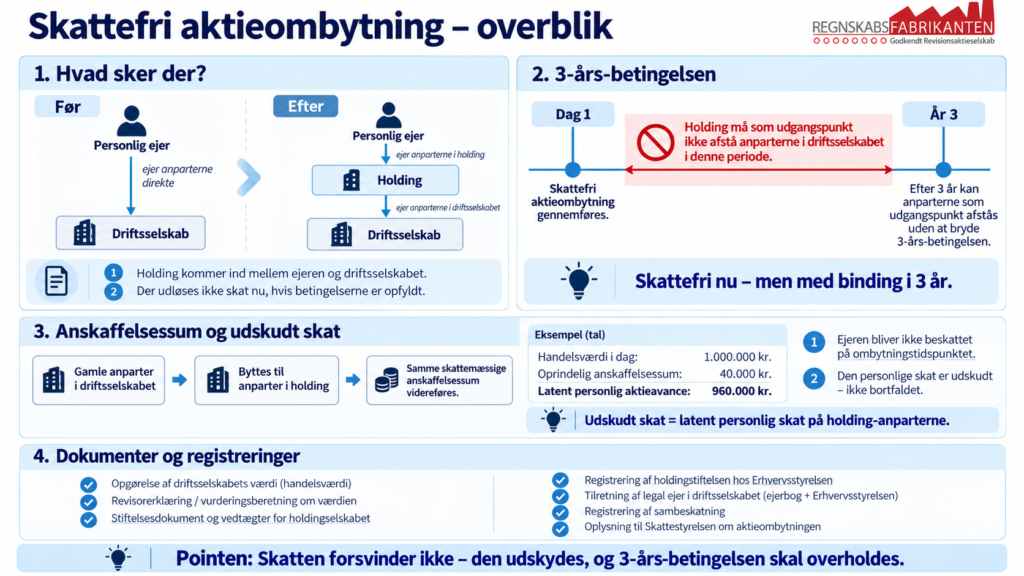
Forestil dig, at du ejer 100 % af anparterne i dit driftsselskab, Drift ApS, og gerne vil have et holdingselskab placeret mellem dig selv og driftsselskabet.
Det kan ske ved, at du stifter Holding ApS og indskyder dine eksisterende anparter i Drift ApS som betaling for anparterne i det nye holdingselskab.
Før aktieombytningen: Du ejer Drift ApS personligt.
Efter aktieombytningen: Du ejer Holding ApS personligt, og Holding ApS ejer 100 % af Drift ApS.
Driftsselskabet fortsætter sin virksomhed som hidtil. Det er alene ejerstrukturen, der ændres.
Når aktieombytningen gennemføres efter reglerne om skattefri aktieombytning, udløser selve ombytningen ingen personlig aktieavancebeskatning.
2. Hvorfor kan et holdingselskab være en fordel?
En holdingstruktur kan give flere økonomiske og skattemæssige fordele.
En af de væsentligste fordele er, at overskud fra driftsselskabet som udgangspunkt kan udloddes skattefrit til holdingselskabet, når betingelserne for skattefrit datterselskabsudbytte er opfyldt.
Dermed kan overskydende kapital flyttes ud af driftsselskabet og eksempelvis anvendes til investeringer eller opsparing i holdingselskabet. Det giver mulighed for at adskille en del af den opsparede kapital fra den økonomiske risiko, der er forbundet med driften.
En anden væsentlig fordel er, at holdingselskabet ved et senere salg af driftsselskabet som udgangspunkt kan sælge anparterne uden selskabsskat af avancen, når der er tale om datterselskabsaktier.
Bemærk: Det betyder ikke, at pengene efterfølgende kan hæves skattefrit af virksomhedsejeren personligt.
3. Den vigtige 3-års-betingelse
En skattefri aktieombytning kan i mange tilfælde gennemføres uden forudgående tilladelse fra Skattestyrelsen.
Det forudsætter blandt andet, at den såkaldte 3-års-betingelse (holdingkravet) overholdes.
Betingelsen betyder, at holdingselskabet som udgangspunkt ikke må sælge eller på anden måde afstå sine anparter i driftsselskabet i de første tre år efter aktieombytningen.
Hvis holdingselskabet alligevel sælger anparterne inden for treårsperioden, bliver den oprindelige aktieombytning som udgangspunkt skattepligtig. Det kan medføre, at virksomhedsejeren personligt skal beskattes, som om de oprindelige anparter var solgt på tidspunktet for aktieombytningen.
Der findes visse undtagelser, blandt andet ved særlige skattefrie omstruktureringer, og det kan efter omstændighederne være muligt at opnå tilladelse fra Skattestyrelsen.
Det er vigtigt at forstå, at 3-års-betingelsen gælder holdingselskabets ejerskab af driftsselskabet. Den betyder ikke, at virksomhedsejeren skal vente tre år med at modtage udbytte fra driftsselskabet via holding, når betingelserne for udbytteudlodningen i øvrigt er opfyldt.
4. Den skattemæssige anskaffelsessum – skatten er kun udskudt
Dette er et af de vigtigste forhold at forstå ved en skattefri aktieombytning.
Når du ombytter dine anparter i driftsselskabet med anparter i holdingselskabet, overtager de nye holdinganparter den skattemæssige anskaffelsessum og det skattemæssige anskaffelsestidspunkt fra dine oprindelige anparter.
Det kaldes skattemæssig succession.
Et eksempel
Du stiftede oprindeligt Drift ApS for 40.000 kr. Virksomheden har udviklet sig positivt og har i dag en handelsværdi på 1.000.000 kr.
| Beløb | |
| Handelsværdi af Drift ApS | 1.000.000 kr. |
| Din oprindelige anskaffelsessum | 40.000 kr. |
| Latent personlig aktieavance | 960.000 kr. |
Ved en almindelig skattepligtig overdragelse ville denne værdistigning som udgangspunkt udløse personlig aktieavancebeskatning.
Ved en skattefri aktieombytning sker der derimod ingen beskatning på ombytningstidspunktet.
Du modtager anparterne i Holding ApS, og disse viderefører din oprindelige skattemæssige anskaffelsessum på 40.000 kr.
Selvom holdingselskabet således repræsenterer en værdi på 1.000.000 kr., er din personlige skattemæssige anskaffelsessum på holdinganparterne fortsat kun 40.000 kr.
Den latente aktieavance på 960.000 kr. er altså ikke forsvundet – beskatningen er blot udskudt.
Hvis du senere sælger holdinganparterne, skal din skattepligtige avance som udgangspunkt opgøres på grundlag af denne videreførte anskaffelsessum og den faktiske salgssum.
De 960.000 kr. i eksemplet er den latente avance – ikke selve skattebeløbet.
5. Hvad sker der, når de tre år er gået?
Når treårsperioden er udløbet, kan holdingselskabet som udgangspunkt sælge anparterne i driftsselskabet uden at bryde holdingkravet fra den oprindelige aktieombytning.
Ved et almindeligt 100 %-ejerskab vil en sådan avance som udgangspunkt være skattefri for holdingselskabet.
Salgsprovenuet kan derfor blive stående i holdingselskabet og eksempelvis anvendes til nye investeringer.
Men den personlige skattemæssige anskaffelsessum på holdinganparterne er fortsat den samme.
Det er derfor vigtigt at skelne mellem to forskellige forhold:
- 3-års-betingelsen: Begrænser holdingselskabets mulighed for at sælge driftsselskabet uden at bringe den oprindelige aktieombytnings skattefrihed i fare.
- Den udskudte personlige skat: Består fortsat efter tre år og kan blive aktuel, eksempelvis hvis du sælger dine anparter i holdingselskabet. Private udbytteudlodninger beskattes efter de almindelige udbytteregler.
6. Hvordan gennemføres aktieombytningen i praksis?
En skattefri aktieombytning kræver en række selskabsretlige og skattemæssige handlinger.
Der skal blandt andet foretages en relevant værdiansættelse af driftsselskabet, udarbejdes stiftelses- og ombytningsdokumenter samt gennemføres de nødvendige registreringer.
Det er desuden en central betingelse, at aktieombytningen gennemføres til handelsværdi, og at holdingselskabet opnår det krævede stemmeflertal i driftsselskabet.
Ved aktieombytning uden tilladelse skal holdingselskabet også give Skattestyrelsen oplysning om den gennemførte aktieombytning senest samtidig med indgivelsen af selskabets oplysningsskema for det pågældende indkomstår.
Gennemførelsen bør derfor planlægges og dokumenteres korrekt fra begyndelsen – især hvis der er flere kapitalejere, særlige ejerforhold eller planer om et forestående virksomhedssalg.
Overvejer du at etablere et holdingselskab?
En skattefri aktieombytning kan være en fordelagtig måde at etablere en holdingstruktur omkring et eksisterende selskab.
Men det er afgørende, at dispositionen gennemføres korrekt, så den ønskede skattefrihed opnås og bevares.
Hos Regnskabsfabrikanten A/S hjælper vi virksomhedsejere og deres bogholdere med at vurdere mulighederne for skattefri aktieombytning og den praktiske gennemførelse.
Læs mere om vores hjælp til selskabsstiftelse.
Lovgrundlag: Aktieavancebeskatningslovens § 36, særligt stk. 6-7, fusionsskattelovens § 11 samt Skattestyrelsens Juridiske Vejledning, afsnit C.D.7.4.1 og C.D.7.4.2.
Artiklen beskriver hovedreglerne for en enkel holdingstruktur med danske anpartsselskaber. Konkrete dispositioner kræver en individuel vurdering.